Pagar facturas online: guía práctica 2026
En España, la domiciliación bancaria concentra el 89% de los pagos de facturas de teléfono e Internet y el 86% de los suministros y seguros. Además, el 51% de los pagos online se realiza con tarjeta y el 26% con otras soluciones electrónicas, así que pagar facturas online ya forma parte de la gestión habitual, no de una excepción.
La escena se repite en hoteles, aparcamientos, flotas y oficinas. Llega una factura de electricidad, otra de mantenimiento, una liquidación de servicios y varios recibos de proveedores. Alguien revisa el correo, copia un IBAN, entra en la banca online y guarda un justificante que después tendrá que localizar al cerrar la contabilidad.
En 2026, la decisión importante no es solo cómo pagar una factura por Internet. Es elegir el método adecuado según la frecuencia, el volumen, la necesidad de autorización y el riesgo de fraude. Una domiciliación puede ahorrar trabajo, pero una tarjeta puede ofrecer más control en un pago puntual. La banca online permite revisar cada operación, aunque exige disciplina y tiempo.
Por qué pagar facturas online ya no es una opción
Un pequeño hotel puede recibir, en la misma semana, facturas de suministros, lavandería, mantenimiento de cargadores y proveedores tecnológicos desde varias cuentas. Un aparcamiento acumula cargos de electricidad y liquidaciones de plataformas de movilidad. Una empresa con vehículos eléctricos debe vincular cada sesión de recarga con un usuario, un centro de coste o una factura concreta.
El fallo rara vez aparece en el primer pago. Surge cuando la persona que lo gestiona está de vacaciones, cambia el importe de un recibo o finanzas no puede determinar si una factura está pagada, pendiente o duplicada. En ese punto, las hojas de cálculo, los correos y los recordatorios dispersos dejan de ser una ayuda y se convierten en puntos de control débiles.
La adopción digital confirma que el usuario español ya espera operar así. El Banco de España detalla el uso de la domiciliación y de los pagos electrónicos en España, con una presencia especialmente fuerte en obligaciones recurrentes. Para una empresa, pagar online forma parte de la madurez operativa: exige escoger el método según la frecuencia, el nivel de autorización y la exposición al fraude.
El coste de seguir trabajando a mano
Un flujo digital bien configurado relaciona la factura con la orden de pago, el comprobante y el asiento contable. También permite revisar vencimientos, localizar importes anómalos y conservar el rastro de quién aprobó una operación. La automatización reduce tareas repetitivas, pero mantiene la supervisión humana para cambios de cuenta, proveedores nuevos y excepciones.
El contexto español refuerza la necesidad de ordenar ese ciclo. El Gobierno informó en 2026 de que se intercambian más de 550 millones de facturas electrónicas al año y que los ahorros estimados superan los 2.700 millones de euros. También señaló que el periodo medio de pago en España ronda los 80 días, frente al máximo legal de 60 días. Esa diferencia explica el interés por mejorar la trazabilidad entre emisión, aceptación y pago.
El análisis de La Razón sobre el pago móvil en comercios sitúa la tarjeta como el medio dominante en las compras online.
Regla práctica: automatizar un pago no significa olvidarse de él. Significa retirar trabajo repetitivo y reservar el control humano para las excepciones.
En una infraestructura de recarga, pagar la factura eléctrica cubre solo una parte del proceso. El equipo también debe registrar sesiones, emitir recibos, distribuir ingresos, revisar comisiones y conciliar lo cobrado con lo facturado. El método elegido tiene que funcionar desde el vencimiento hasta el cierre contable.
Banca online, domiciliación y tarjetas, cuál conviene según el tipo de factura
Una empresa que paga una factura eléctrica variable cada mes no debería tratarla igual que un seguro anual o una suscripción de importe fijo. El canal adecuado depende de cuatro factores: frecuencia, variación del importe, personas que deben aprobar la orden y exposición al fraude.
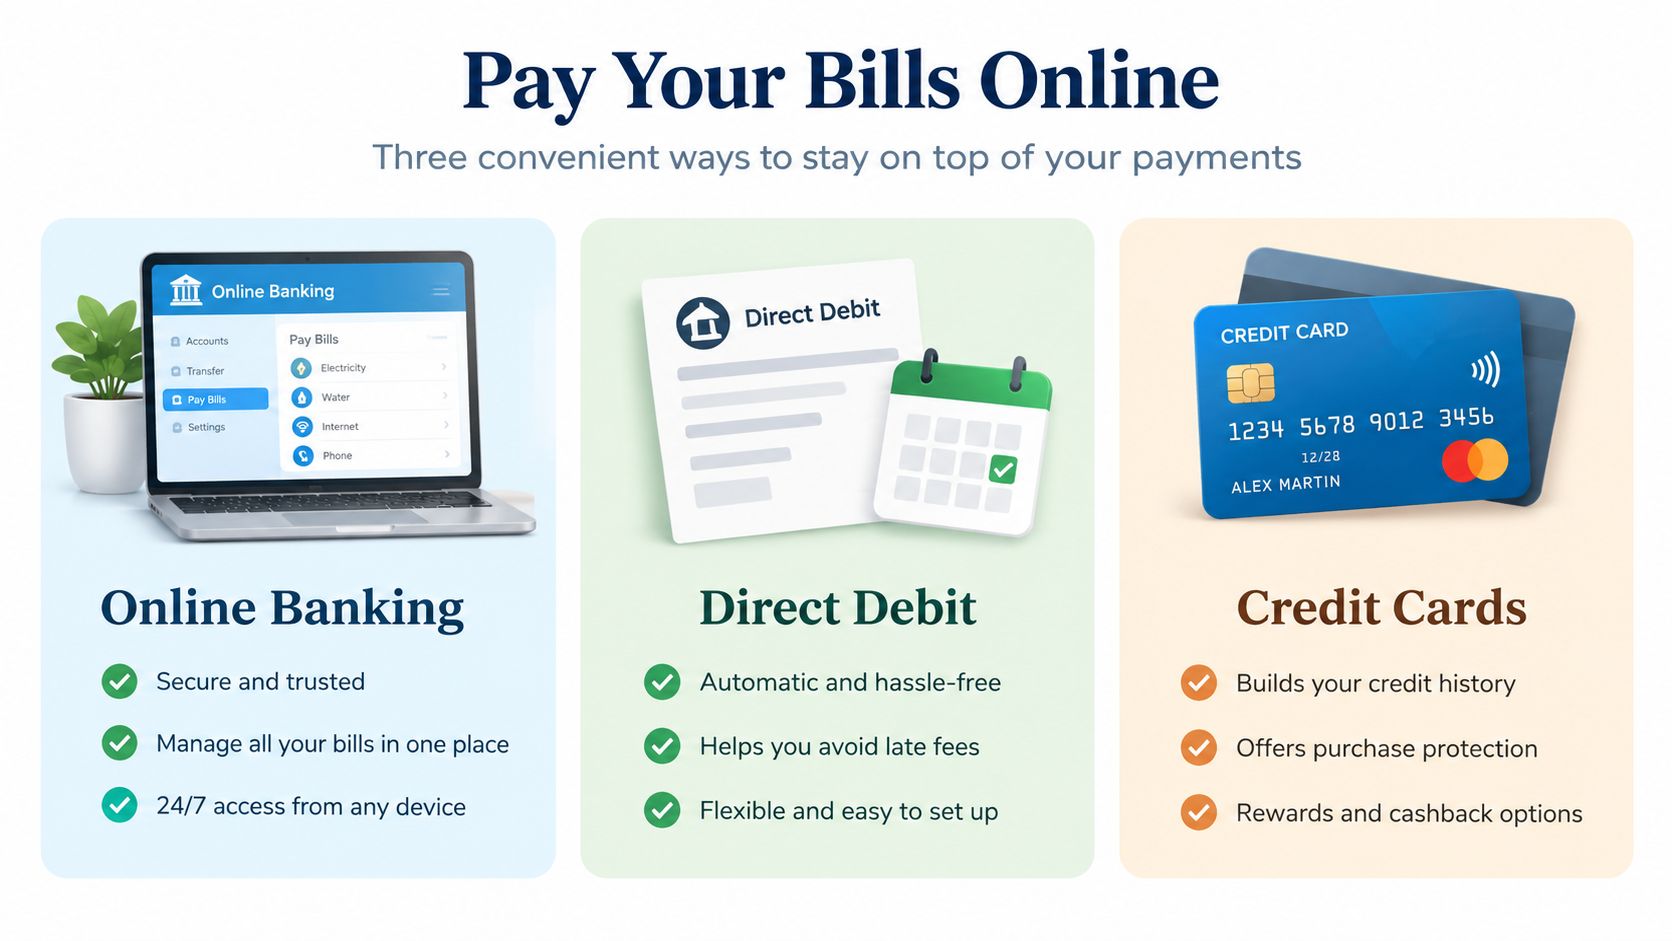
La domiciliación bancaria encaja con obligaciones recurrentes y previsibles, como suministros, seguros, alquileres o servicios continuos. Reduce trabajo mensual, pero desplaza el control hacia la revisión de cargos. Un cambio de cuenta del proveedor, una subida inesperada o un recibo duplicado pueden pasar desapercibidos si nadie compara el cargo con la factura y el contrato. Configura avisos, establece un responsable de revisión y conserva el procedimiento para devolver o reclamar un recibo cuando corresponda.
La concentración de la domiciliación en pagos repetitivos explica su utilidad. Es el canal más cómodo para importes estables, no el más flexible para facturas que cambian con el consumo. En España, esa distinción también importa para aplicar correctamente las reglas de autorización y devolución asociadas a los adeudos SEPA.
La banca online ofrece más control sobre el momento del pago. Resulta adecuada para importes variables, proveedores nuevos, facturas con validación presupuestaria o cargos que requieren una comprobación previa. Su coste es operativo: alguien debe revisar los datos, autorizar la orden y guardar el justificante. Ese esfuerzo puede reducir el riesgo de pagar una factura manipulada, aunque depende de que la aprobación no se limite a pulsar un botón.
La tarjeta funciona bien para compras puntuales, servicios digitales y operaciones en las que la confirmación inmediata tiene valor. El control se complica cuando varias personas usan tarjetas distintas o cuando numerosas facturas terminan agrupadas en un extracto. La conciliación exige identificar proveedor, factura, centro de coste y posible devolución. Las plataformas y monederos electrónicos agilizan el cobro, pero conviene comprobar qué datos proporcionan sobre beneficiario, concepto y reembolso.
| Método | Encaja mejor con | Principal riesgo operativo |
|---|---|---|
| Domiciliación | Recurrencias estables | Pagar cambios no revisados |
| Banca online | Facturas variables o sensibles | Depender de aprobaciones manuales |
| Tarjeta | Pagos puntuales e inmediatos | Dificultar la conciliación por volumen |
| Plataforma digital | Flujos con usuarios y varios servicios | Perder detalle sobre liquidaciones |
En operaciones de recarga, el método debe conectarse con el recibo, la liquidación y el asiento contable. La gestión de pasarelas de pago requiere revisar las reglas de autorización, los datos que llegan al sistema contable y el tratamiento de devoluciones. Para comparar un recorrido de cobro concreto, pueden consultarse los pagos con Akira.
Configuración inicial para empezar a pagar facturas desde casa o desde la empresa
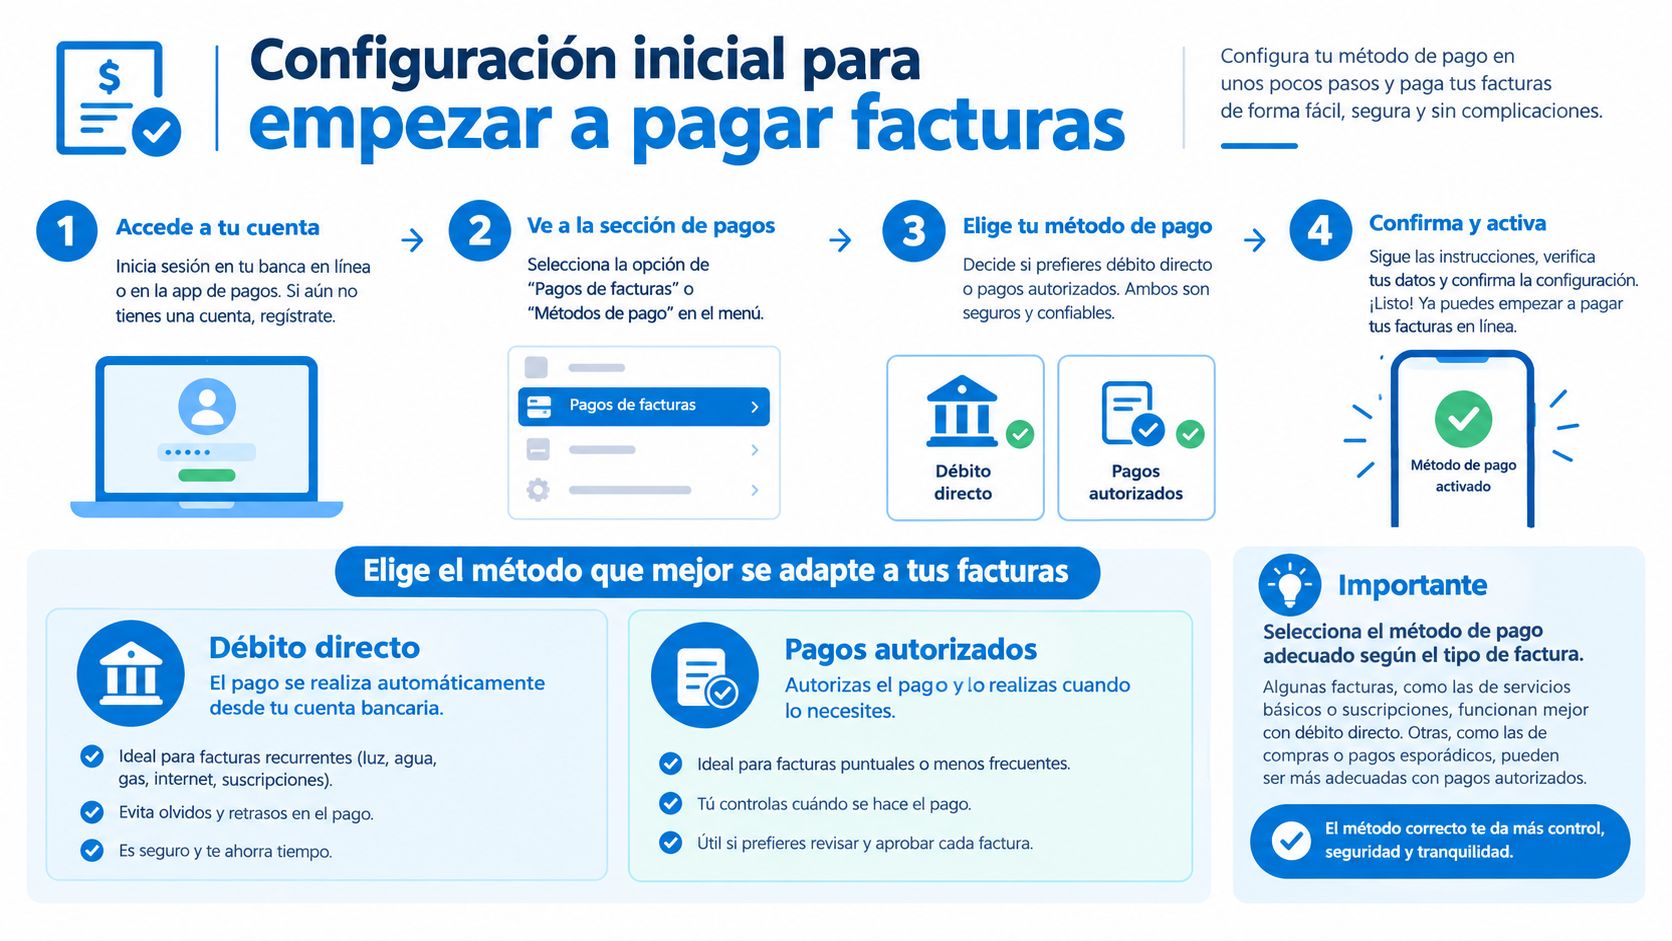
La configuración correcta empieza antes de activar un pago automático. Primero hay que clasificar las facturas por frecuencia, variabilidad y nivel de riesgo. No se configura igual un seguro anual que una factura de electricidad variable, ni una suscripción de software que una liquidación de sesiones de recarga.
Una secuencia que evita errores
1. Reúne los datos del proveedor. Comprueba razón social, identificador fiscal, cuenta bancaria, concepto habitual y canal oficial de contacto. Guarda la factura original y evita crear un beneficiario solo porque los datos aparecen en un correo reciente.
2. Elige el nivel de automatización. Para una factura estable, la domiciliación puede ser eficiente. Para un proveedor nuevo o un importe variable, empieza con autorización manual desde la banca online. Las tarjetas pueden reservarse para pagos puntuales, especialmente cuando el equipo necesita confirmación inmediata.
3. Define quién puede pagar y quién revisa. La persona que introduce o autoriza una orden no debería ser la única que comprueba el extracto y archiva el justificante. En una empresa pequeña, esa separación puede consistir en una revisión semanal por parte de otra persona responsable.
4. Activa alertas y límites. Configura avisos para cargos, rechazos y cambios de cuenta cuando el banco o la plataforma lo permita. Los límites deben reflejar la actividad real, no ser tan amplios que una operación anómala pase inadvertida.
5. Haz una prueba controlada. Antes de incorporar muchos proveedores, realiza un ciclo completo. Emite o recibe la factura, ejecuta el pago, descarga el comprobante, verifica el movimiento bancario y comprueba que la operación llega correctamente al sistema contable.
Una autorización rápida no compensa una auditoría imposible. Si el equipo no puede reconstruir quién aprobó el pago y con qué documento, la automatización está incompleta.
En recarga de vehículos eléctricos, el mismo criterio se aplica a los pagos de cada sesión. El usuario necesita ver el coste antes de iniciar, pagar desde el móvil y recibir un comprobante. El operador necesita además que las sesiones queden agrupadas y que la liquidación pueda revisarse sin copiar datos entre sistemas.
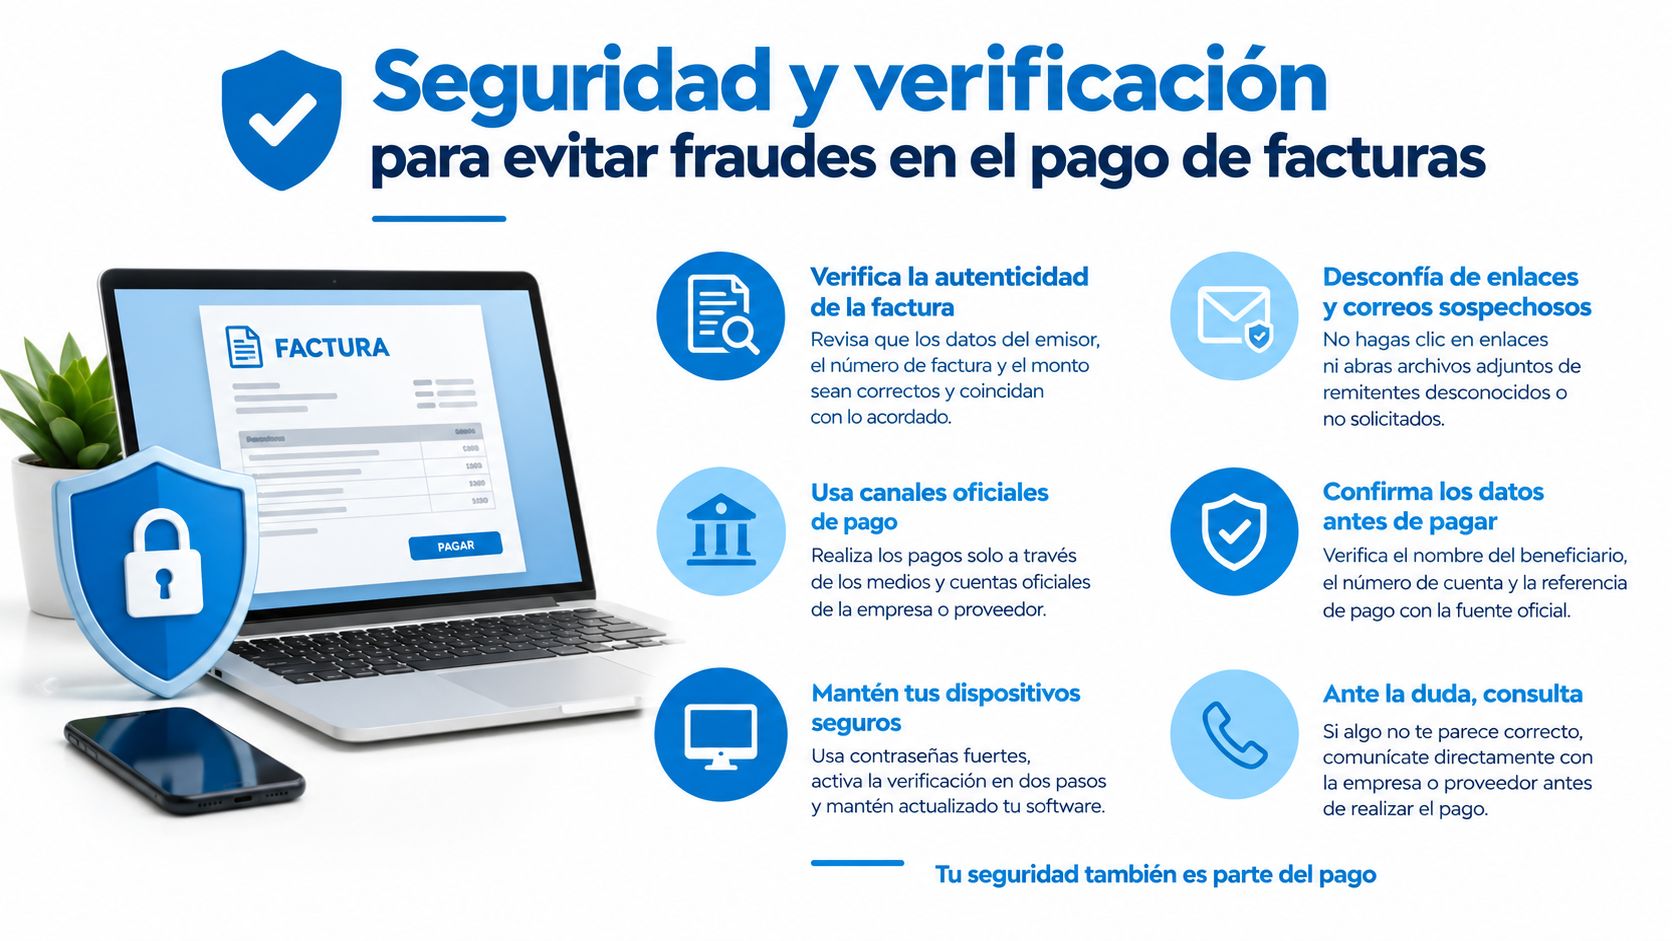
Seguridad y verificación para evitar fraudes en el pago de facturas
El fraude más peligroso no siempre bloquea el pago. A veces consigue que el pago se ejecute correctamente, pero llegue a una cuenta equivocada. El Banco de España advierte sobre facturas interceptadas o modificadas y sobre cambios fraudulentos del IBAN del proveedor. También recomienda no abrir adjuntos financieros ni pulsar enlaces que aparentan dirigir a la banca.
Una situación habitual es la siguiente. El proveedor parece conocido, el diseño de la factura es correcto y el importe coincide con lo esperado. Solo ha cambiado la cuenta bancaria. Si el equipo actualiza el beneficiario sin confirmarlo por otro canal, el sistema puede registrar una operación aparentemente normal.
Controles sencillos que sí funcionan
- Confirma los cambios por otra vía: llama al contacto conocido del proveedor, no al número incluido en el mensaje que comunica el cambio.
- Compara con el histórico: revisa el IBAN utilizado en facturas anteriores y bloquea la modificación hasta que alguien la valide.
- Examina el canal de recepción: no abras adjuntos inesperados y entra en la web bancaria escribiendo la dirección o usando la aplicación oficial.
- Conserva la evidencia: archiva la factura, el correo, la confirmación y el justificante para reconstruir la operación.
- Actúa ante la duda: contacta con el banco cuanto antes para intentar cancelar o reclamar el cobro fraudulento.
La guía sobre seguridad al pagar facturas insiste en utilizar sistemas de pago internos, comprobar que la página empieza por https y avisar al banco de inmediato si se detecta un cargo fraudulento. La protección no depende solo del software. También depende de que el equipo tenga un procedimiento claro para cambios de beneficiario y facturas no reconocidas.
En una organización con varias personas, conviene registrar cada excepción. Un proveedor nuevo, un cambio de cuenta o una factura con un concepto distinto deben pasar por una revisión explícita. Para ordenar responsabilidades y medidas internas, la protección de datos y seguridad debe formar parte de la operación diaria, no quedarse en una política que nadie consulta.
Si ya se ha producido una suplantación, un cargo no autorizado o una pérdida económica, resulta prudente documentar los hechos y buscar asesoramiento especializado sobre cómo reclamar estafas online. La prioridad inmediata sigue siendo contactar con el banco y preservar todos los registros.
Generación de justificantes y conciliación para mantener el control contable
Un pago no está cerrado cuando aparece como autorizado en la aplicación bancaria. Está cerrado cuando el equipo puede relacionar el movimiento con una factura válida, un proveedor identificado y un servicio recibido. Esa trazabilidad protege frente a duplicidades, facilita las revisiones y evita que la contabilidad dependa de buscar mensajes antiguos.
El justificante debe guardarse junto con la factura y, cuando exista, con el comprobante electrónico del servicio. En una red de recarga, esto puede incluir la sesión, el punto utilizado, el usuario, el importe cobrado y la liquidación correspondiente al propietario. La facturación electrónica aporta valor cuando se conecta con el cobro, no cuando se almacena en una carpeta aislada.
La conciliación contable de pagos debe seguir una rutina fija. El sistema compara importe, fecha, referencia, proveedor y estado del pago. Las diferencias se separan como excepciones, en lugar de corregirse manualmente sobre el registro original.
| Acción | Objetivo | Frecuencia recomendada |
|---|---|---|
| Descargar factura y justificante | Conservar la evidencia completa | En cada pago |
| Comparar banco y registro interno | Detectar duplicidades o faltas | En cada cierre |
| Revisar cargos rechazados | Evitar vencimientos pendientes | Varias veces durante el periodo |
| Clasificar diferencias | Separar errores de incidencias reales | Durante la conciliación |
| Preparar informe de excepciones | Asignar responsables y plazos | En cada cierre contable |
La automatización de informes ayuda, pero no decide si un servicio era correcto o si un importe estaba autorizado. El responsable financiero debe revisar las excepciones, pedir aclaraciones y dejar constancia de la resolución. Así, el sistema conserva tanto el dato original como la explicación de cualquier ajuste.
Incidencias habituales y soluciones reales al pagar facturas por Internet
Un pago rechazado no siempre significa que falte saldo. Puede existir una tarjeta caducada, un límite demasiado bajo, una domiciliación no autorizada o un dato de beneficiario mal registrado. El primer paso es identificar el estado exacto en el banco o la plataforma, sin repetir la operación varias veces a ciegas.
Si aparece un cobro duplicado, compara referencia, fecha e importe antes de solicitar una devolución. Si la factura no se reconoce, bloquea nuevas órdenes y confirma el servicio con el emisor. Si el importe cobrado no coincide con el esperado, revisa impuestos, consumo, comisiones y posibles cambios contractuales.
Los problemas de interoperabilidad son frecuentes cuando varias plataformas manejan usuarios, sesiones y liquidaciones. Una operación puede figurar como completada en una aplicación y pendiente en el sistema contable. En ese caso, conserva los identificadores de ambos sistemas y pide una revisión técnica, en lugar de crear un segundo cobro.
Diagnóstico rápido: primero protege el dinero, después aclara el origen y solo al final repite la operación.
Para reducir reincidencias, cada incidencia debe terminar con una causa registrada y una medida concreta. Puede ser actualizar una tarjeta, modificar un límite, validar un proveedor, corregir una regla de conciliación o mejorar la comunicación entre sistemas.
Publicado el
Escrito por Cristian Mejía Castellano, Account & Operations Manager en EVenergia.
Lo que hacemos sobre esto
Si has llegado hasta aquí buscando resolverlo, estas son las páginas que lo cuentan entero.
Sigue leyendo
Tarifas carga coche electrico
Un hotel instala cargadores y publica una tarifa de 0,30 €/kWh convencido de que cada sesión dejará margen. Al llegar la factura eléctrica, descubre que también paga potencia…
Recibo de luz: guía para empresas y recarga de VE
Cuando un hotel, aparcamiento o gestor de flota instala cargadores de vehículos eléctricos, la primera factura suele romper los cálculos iniciales. El importe no depende solo de…
Precio de la electricidad en 2026: guía para cargar tu VE
En 2025, el precio final medio de la demanda nacional fue de 83,36 €/MWh, equivalentes a 0,08336 €/kWh, frente a 65,73 €/MWh en el mercado mayorista. Para una infraestructura de…
¿Lo estás valorando para una instalación real?
Revisamos la instalación eléctrica, el equipamiento y la operación, y decimos qué parte de lo que ya hay se puede conservar.